

ТОП-5 решений для мобильного эквайринга в Беларуси
Мобильный эквайринг в Беларуси позволяет принимать оплату банковской картой или по QR-коду прямо на смартфоне либо компактном устройстве, без стационарного кассового оборудования. Чаще всего его подключают вместе с программной кассой: приложение фиксирует расчет по требованиям законодательства РБ и передает данные контролирующим органам без СКНО, а некоторые решения совмещают кассу с терминалом. Решения различаются тем, где именно происходит оплата. Это может быть телефон продавца с NFC, отдельный компактный терминал рядом с кассой, касса со встроенным модулем для карт или банковское приложение покупателя. Здесь собраны пять решений, которые сочетают кассу и безналичную оплату в мобильном или компактном формате.
1. 4ek.by
На прилавке «Электронный чек» может занимать одно устройство: смарт-касса «4 в 1» от 4ek.by совмещает фискализацию и прием банковских карт в одном корпусе. Оператором системы является РУП «Издательство «Белбланкавыд». Кроме смарт-кассы, доступна онлайн-касса «3 в 1» на базе Sunmi P1.
Практический смысл такого формата в том, что кассу и терминал для карт не нужно ставить рядом по отдельности: покупатель прикладывает карту к тому же устройству, на котором пробивается чек. Меньше проводов и зарядок означает меньше шансов, что в разгар смены один из приборов подведет. Для тех, кто предпочитает платить по QR, касса поддерживает сервис «Оплати» с личным кабинетом «Оплати-Бизнес».
Мобильный эквайринг для бизнеса от 4ek.by удобен там, где прилавок маленький, а поток покупателей плотный: в кофейне формата «окно выдачи», в точке с выпечкой, в небольшом магазине у дома. Предприниматель, у которого клиенты часто платят с телефона, получит через «Оплати» еще один канал безналичных платежей.
2. iKassa
iKassa предлагает прием карт без терминала: продукт iKassaPay превращает телефон с NFC в устройство для бесконтактной оплаты. Сама кассовая программа облачная, подключается дистанционно и работает с мобильных устройств и компьютера. Оплата проходит в руках продавца, без передачи карты на другой прибор.
Отказ от терминала дает понятную экономию: покупать и обслуживать отдельный прибор не нужно, а клиент подносит карту прямо к телефону продавца. Сервис поддерживает работу с банками-эквайерами, так что деньги по карточным оплатам проходят через привычную банковскую схему. Низкий порог входа позволяет проверить, готовы ли клиенты платить картой, прежде чем вкладываться в оборудование.
Сервис подходит курьерам, водителям такси и мастерам, которые берут оплату картой у клиента. Небольшой точке, где картой платят редко, iKassa позволит принимать ее без покупки терминала ради пары оплат за смену.
3. KassaPOS
В комплектах KassaPOS касса, терминал, периферия и программа подобраны друг под друга: поставщик собирает POS-решения и онлайн-кассы целиком. Для выездных сценариев у поставщика есть компактная мобильная конфигурация: касса, эквайринговый терминал и портативный принтер. В стационарном варианте тот же подход дает полноценное рабочее место кассира.
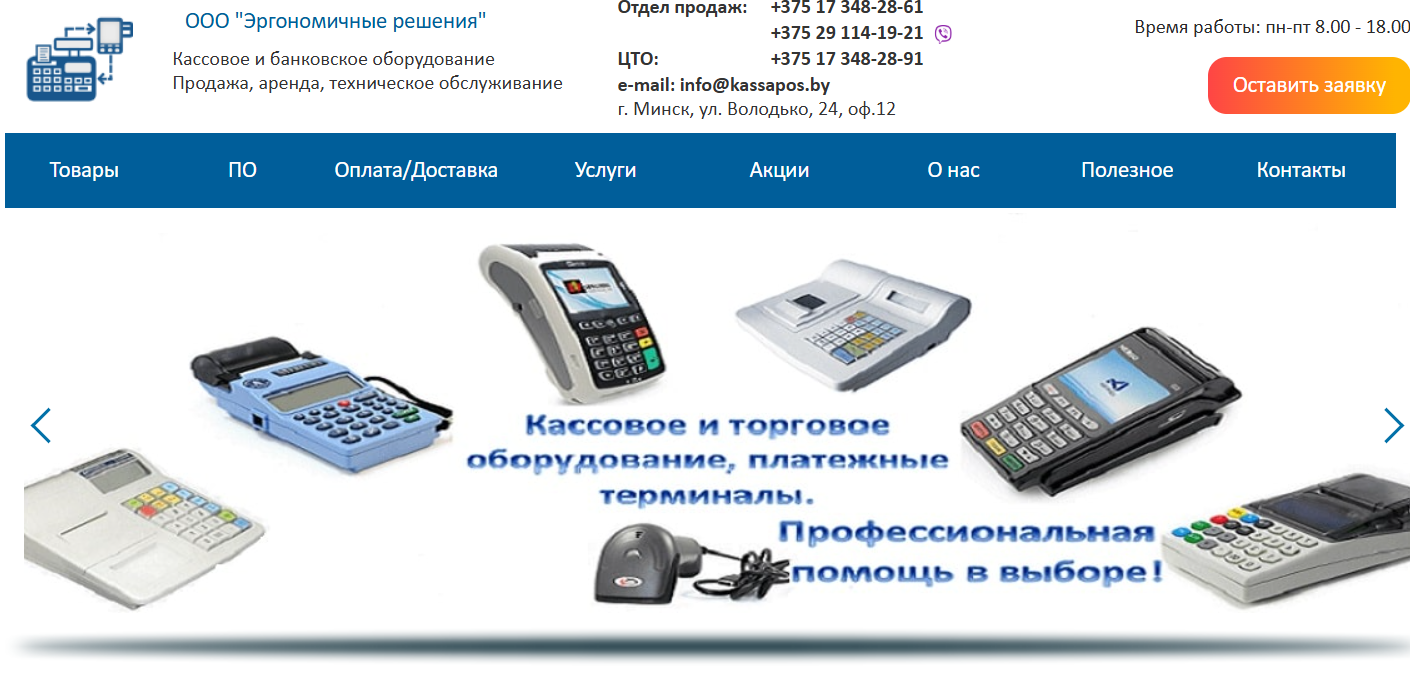
Готовый комплект KassaPOS избавляет от подбора совместимых устройств: конфигурации заранее протестированы под конкретный сценарий. Курьер получает набор, в котором терминал и касса уже работают вместе, и не тратит первый день на настройку. После запуска поставщик сопровождает оборудование, опираясь на опыт в POS-сегменте.
Мобильный комплект рассчитан на службы доставки, где оплату картой нужно принять у двери. Кафе и салону красоты KassaPOS соберет полноценное место кассира, а для выездных заказов его можно дополнить мобильным набором.
4. Альфа-Касса
Программную кассу «Альфа-Касса» выпускает ОАО «Альфа-Банк», и она встроена в банковское обслуживание: эквайринг, расчетный счет и личный кабинет клиента банка работают как одно целое. Кассовые операции и платежи отражаются в одном интерфейсе. Подключение оформляется в рамках действующего договора с банком.
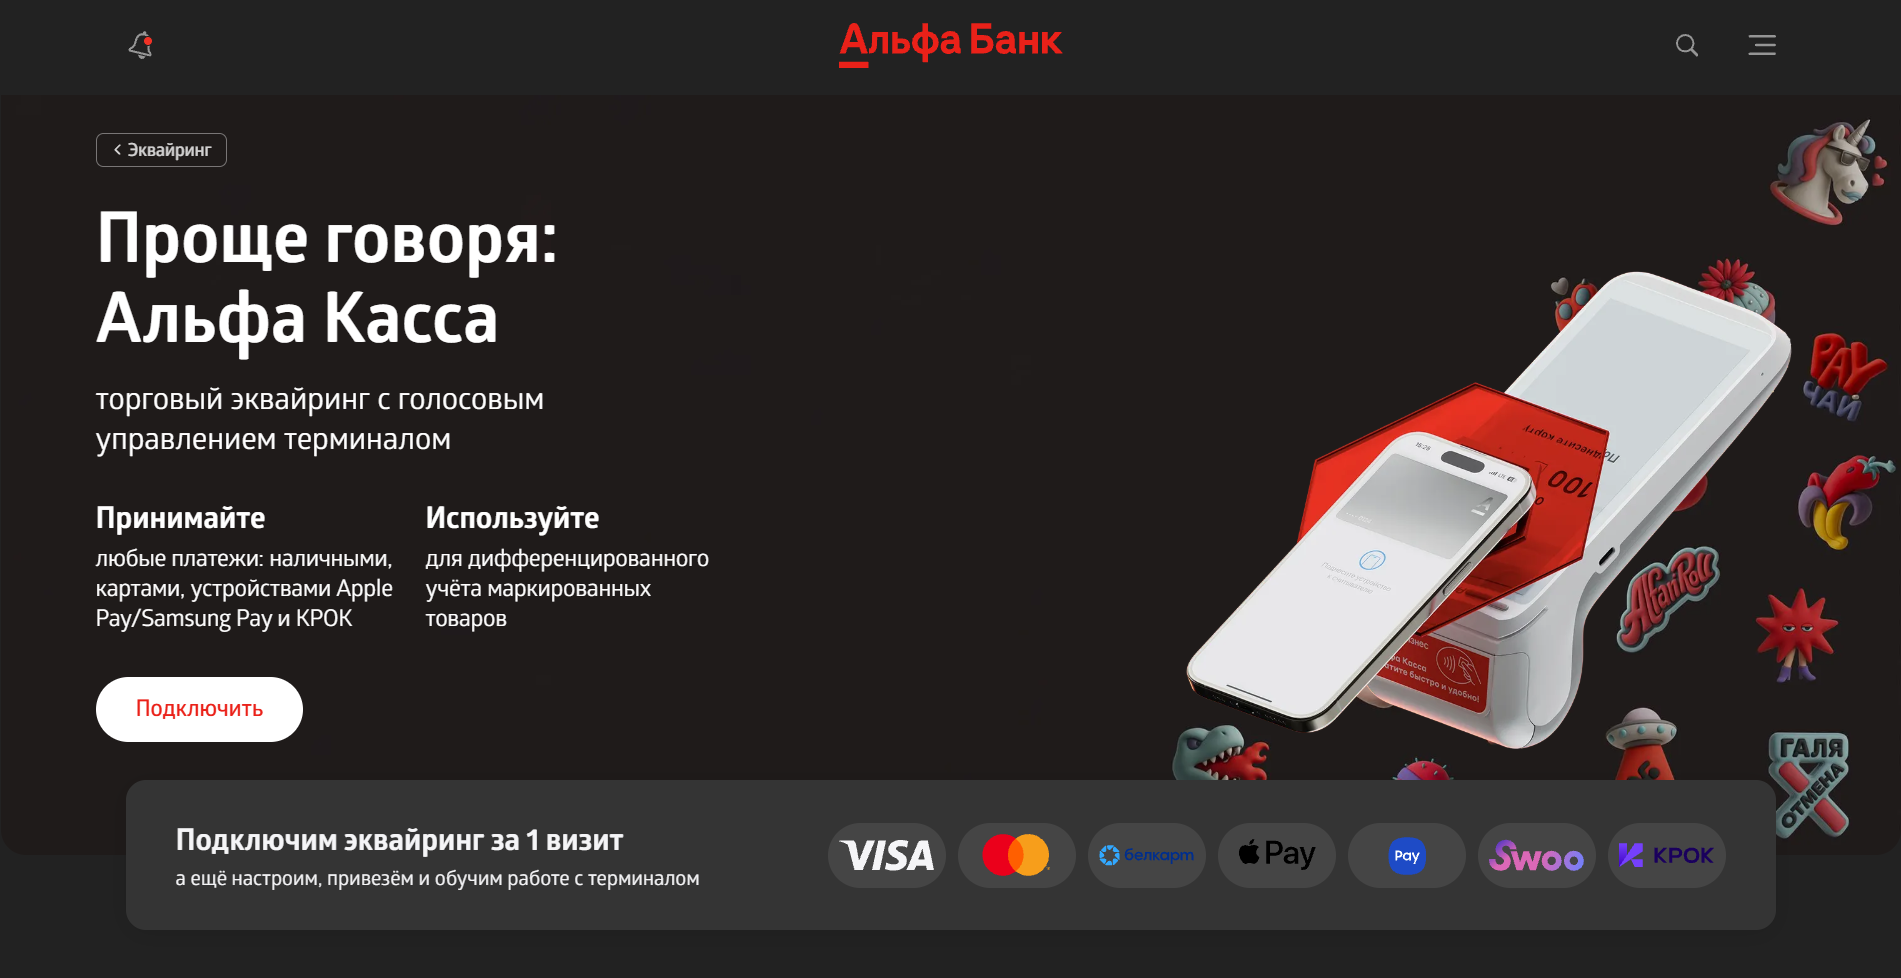
Преимущество связки в том, что эквайринг, касса и счет не приходится согласовывать между разными компаниями. Поступления от оплат картой и данные о чеках сводятся вместе, поэтому сверка выручки с зачислениями занимает меньше времени. Клиенту банка не нужно заводить отношения с новым подрядчиком: кассовое обслуживание добавляется к привычному банковскому.
Решение адресовано действующим клиентам «Альфа-Банка», которым удобно держать счет, кассу и эквайринг у одного партнера. Компании, которая только выбирает банк и хочет обслуживание по принципу «банк плюс касса», «Альфа-Касса» тоже может подойти.
5. Webkassa
Webkassa сочетает программную кассу с продажей банковских терминалов, включая мини-терминалы и решения для курьеров и транспорта. На купленный терминал устанавливается кассовое ПО Webkassa, и прием карт вместе с оформлением чека проходит на одном аппарате. В кассах сервиса доступна и оплата по QR-коду через национальный сервис мгновенных платежей КРОК.
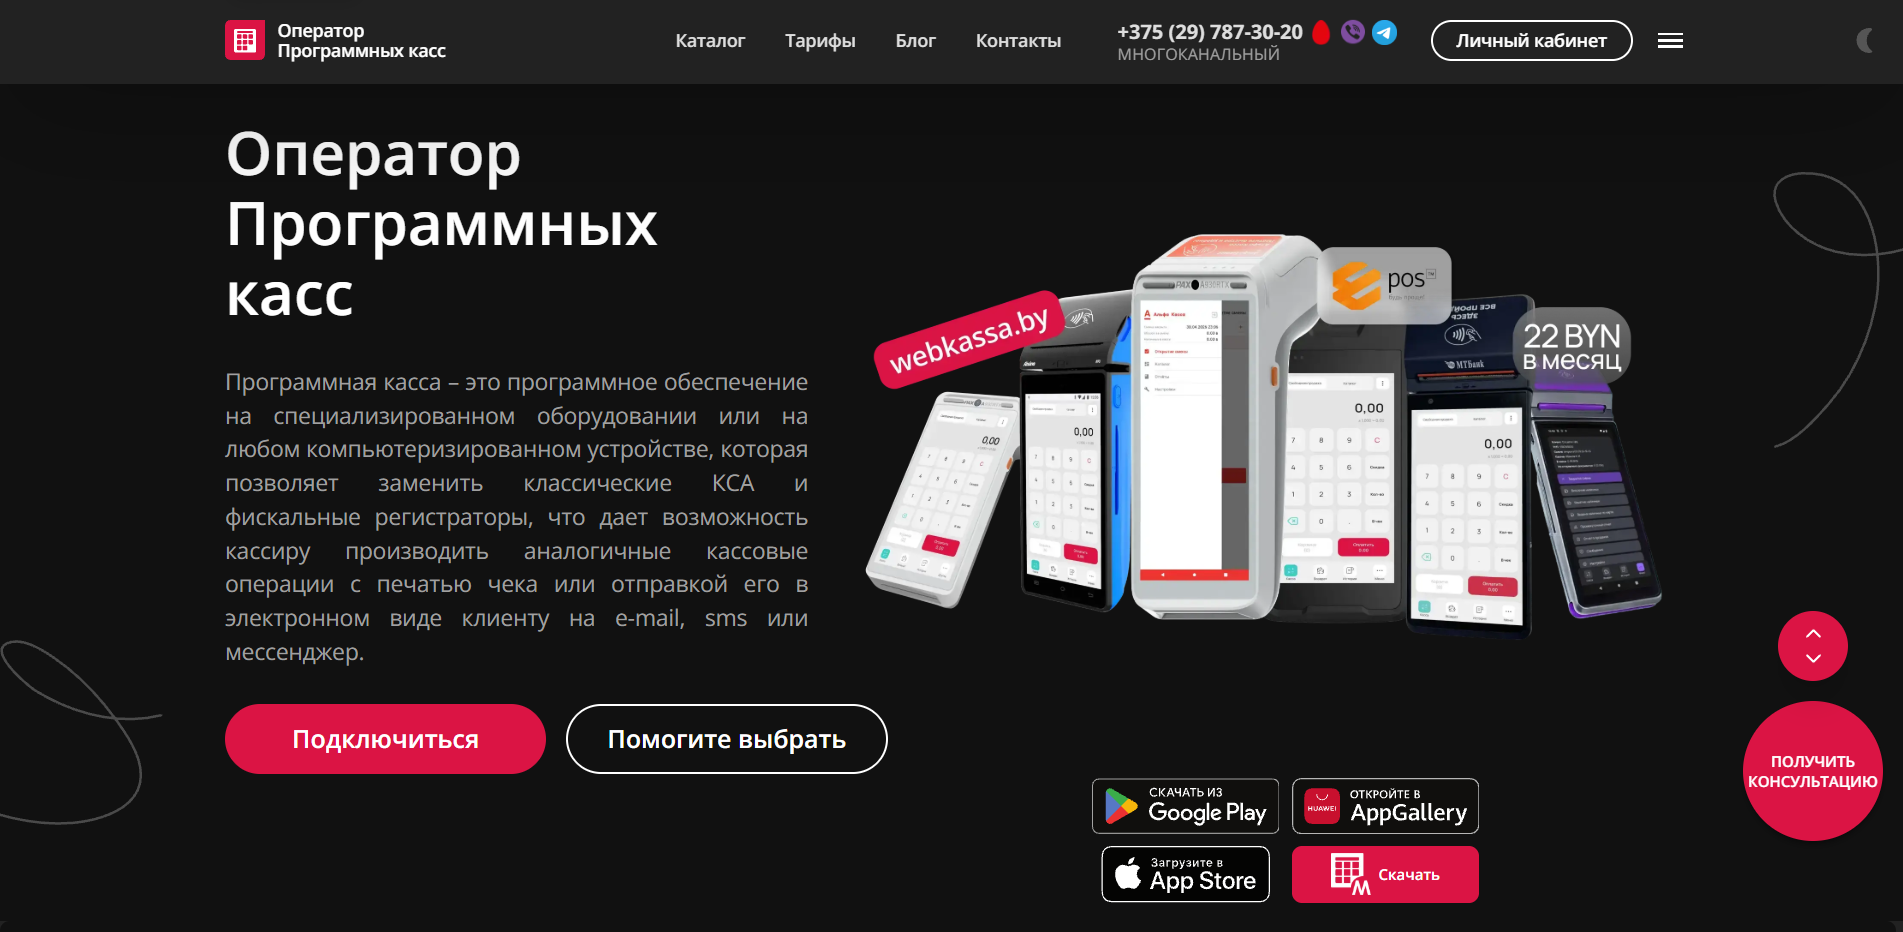
Технику и кассу предприниматель получает у одного поставщика, который консультирует по настройке программы при покупке устройства. Мини-терминалы рассчитаны на выездную торговлю и услуги на дому. Оплата через КРОК подключается без дополнительного оборудования и дополняет карты, а не заменяет их, так что покупателю можно предложить два безналичных способа сразу.
Webkassa логично выбрать курьерским службам и перевозчикам, которым нужен терминал с установленной кассой, а также мастерам с выездами к клиентам. Предприниматель, чьи покупатели все чаще платят по QR, получит КРОК в той же кассе, без перехода на другой сервис.
На что смотреть при выборе мобильного эквайринга
Мобильный эквайринг выбирают по тому, как именно будет платить покупатель. Оплата на смартфоне продавца обходится дешевле всего на старте, терминал или касса с приемом карт привычнее тем, кто платит физической картой, а QR выручает, когда у продавца нет платежного оборудования вовсе. При сравнении считайте полную стоимость: плату за кассу, комиссию банка за эквайринг и цену устройства, если оно нужно. Не менее важно, с какими банками работает касса и сколько времени занимает зачисление денег на счет.
Отправная точка для подбора простая: сколько безналичных оплат в день и где они происходят. Для ИП и малого бизнеса с редкими оплатами картой на выезде логично начать с мобильной кассы на смартфоне или с QR и перейти на терминал, когда поток вырастет. Точке с постоянной очередью важнее скорость, и там выгоднее устройство, где касса сама принимает карты. Перед подключением кассы уточните у банка и оператора действующие комиссии и тарифы, а также проверьте, работает ли касса с банком, где у вас открыт счет.
OpenAI готовит запуск более автономных ИИ-инструментов для бизнеса
Комментарии закрыты.